Đang tải nội dung...


 Zalo
Vì sao cùng một bảng bán hàng lại ra ba con số khác nhau?
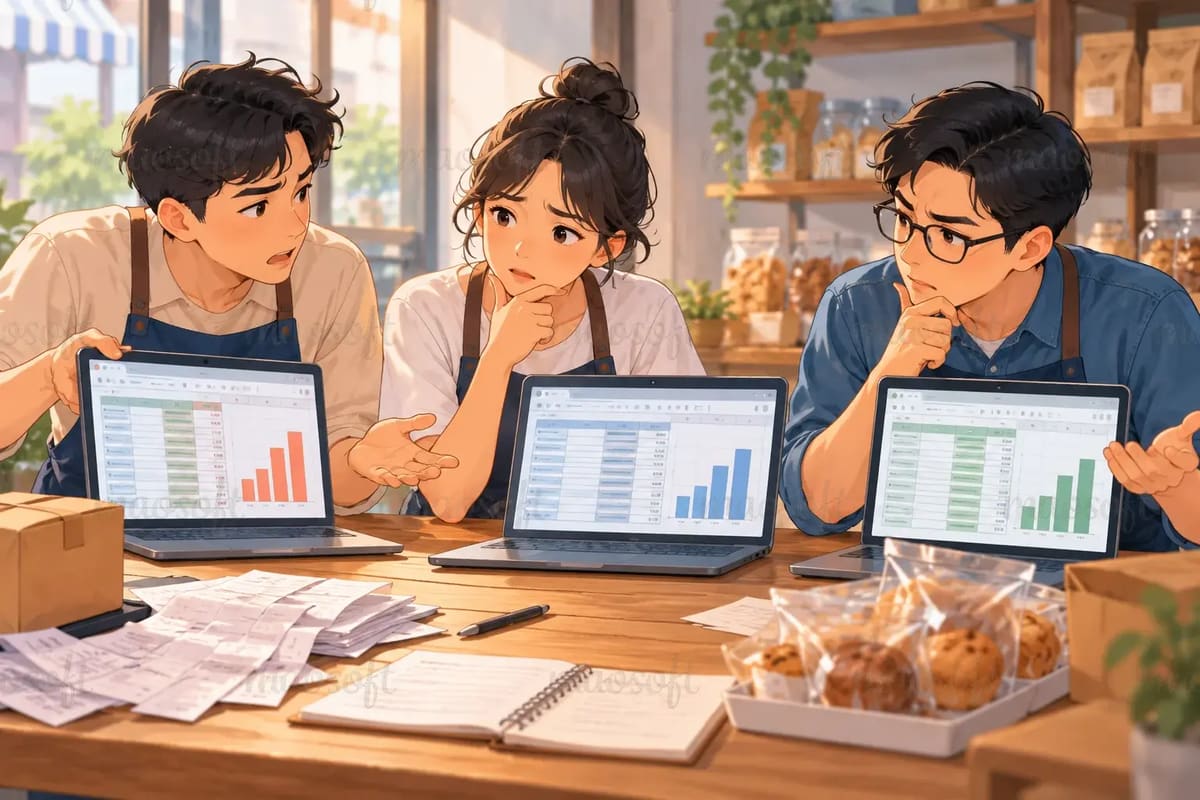
Cuối tháng, ba người cùng mở bảng bán hàng nhưng mỗi người báo một tổng khác nhau.
Mục lục bài viết3 mục
“Tháng này bán được bao nhiêu?” Câu hỏi nghe đơn giản cho tới khi ba người gửi ba con số. Trong một tình huống giả định ở shop đồ gia dụng, Mai báo 120 triệu, Huy báo 113 triệu, còn Thảo chỉ tính được 108 triệu. Cả ba đều mở bảng bán hàng của nhóm. Không ai cố tình tính sai.
Mai tính theo ngày khách đặt đơn. Huy tính các đơn đã giao. Thảo lấy tiền thực nhận sau khi trừ hoàn hàng. Thế là cuộc họp đang bàn nhập thêm hàng bỗng chuyển thành cuộc tìm lỗi Excel. Mười phút sau, mọi người vẫn xoay quanh ô tổng mà chưa hỏi rõ từng người đang cộng gì.
Khi cùng một bảng bán hàng cho ra nhiều kết quả, hãy kiểm cách đếm trước. Sau đó mới kiểm dữ liệu và công thức. Làm theo thứ tự này giúp bạn tìm đúng chỗ lệch, thay vì sửa một phép tính vốn đang làm đúng yêu cầu của người tạo nó.
Kiểm tra con số bằng ba cách đơn giản
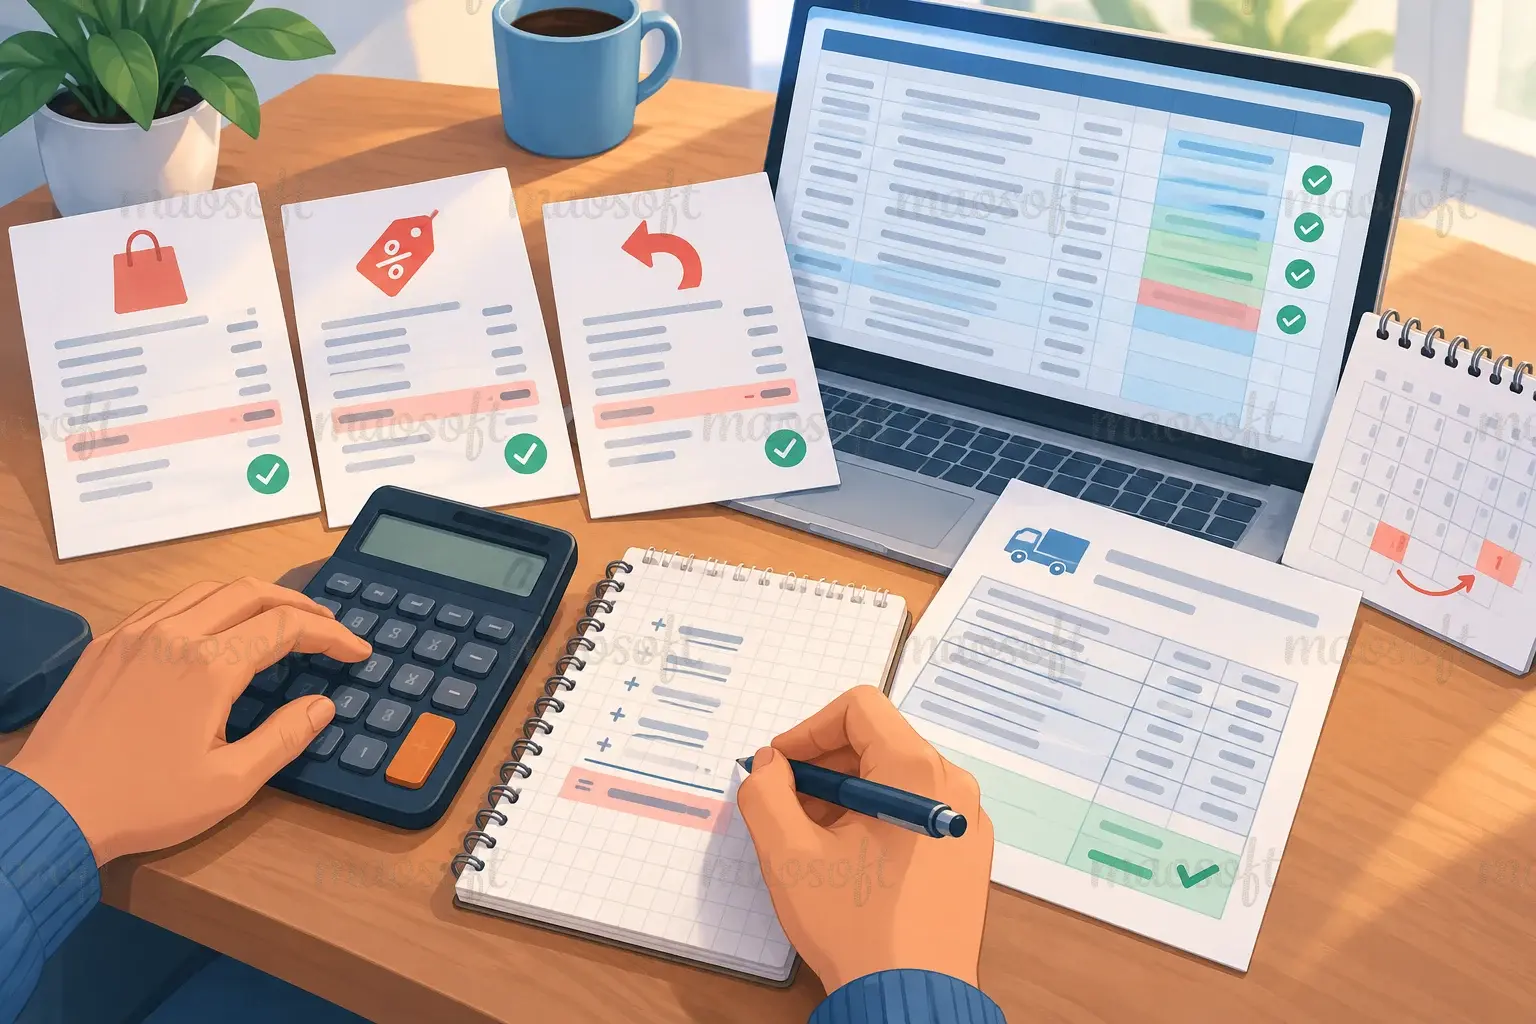
Cách đầu tiên là đối chiếu phiên bản và phạm vi. Mai đang mở file tải từ sáng, Huy xem bảng được cập nhật lúc chiều. Một đơn vừa chuyển từ chờ giao sang đã giao giữa hai thời điểm. Dù dùng cùng công thức, hai bản vẫn có thể cho kết quả khác nhau.
Cả nhóm chọn một bản để kiểm và ghi thời điểm lấy dữ liệu. Tiếp theo, họ nhìn khoảng ngày, trạng thái đơn và bộ lọc đang bật. Đừng chỉ hỏi “có lọc gì không”. Hãy mở phần lọc ra xem, vì một điều kiện đặt từ hôm trước rất dễ bị quên.
Cách thứ hai là kiểm vài đơn bằng tay. Chọn một đơn thường, một đơn hủy, một đơn hoàn một phần và một đơn giao khác tháng đặt. Với mỗi đơn, ghi xem có tính hay không, tính bao nhiêu và vì sao. Chỉ bốn dòng này cũng có thể làm lộ cách hiểu khác nhau.
Chẳng hạn, khách đặt ngày 30 nhưng nhận hàng ngày 2 tháng sau. Mai đưa đơn vào tháng trước, Huy đưa vào tháng sau. Nếu báo cáo đang đo hàng giao trong tháng, cách của Huy hợp với câu hỏi đó. Nếu cần theo dõi đơn mới phát sinh, số của Mai lại có ý nghĩa riêng.
Cách thứ ba là chia tổng thành các nhóm nhỏ. Thử đối chiếu từng ngày hoặc từng kênh bán. Nếu chỉ một ngày bị lệch, bạn đã thu hẹp được phạm vi cần đọc. So ba mươi dòng của ngày ấy dễ hơn dò cả tháng với vài nghìn đơn.
Khi tổng vẫn không khớp, kiểm dòng trùng, ô trống và kiểu dữ liệu. Một số tiền nhìn như số nhưng được lưu thành chữ có thể không được tính như mong đợi. Một dòng trùng cũng chưa chắc là lỗi: cùng khách có thể mua hai lần. Hãy đối chiếu mã đơn trước khi xóa.
Ghi lại phần chênh thành một danh sách cụ thể. “Thiếu ba đơn giao ngày 12” rõ hơn “bảng này có vấn đề”. Nếu cần nhờ người khác kiểm, gửi đúng các dòng ấy và cách tính bạn đang dùng. Người nhận sẽ có điểm bắt đầu, thay vì phải rà lại toàn bộ từ đầu.
Ghi định nghĩa ngay cạnh bảng
Sau khi tìm ra nguyên nhân, nhóm của Mai đổi tên ba ô tổng. “Doanh số” được tách thành “Giá trị đơn đặt”, “Giá trị đơn đã giao” và “Tiền đã nhận”. Tên dài hơn một chút, nhưng người mở bảng không còn phải đoán con số thuộc kiểu nào.
Ngay dưới bảng, họ ghi một câu mô tả phạm vi: tính các đơn giao thành công trong tháng, theo ngày giao ghi trên hệ thống. Các khoản phí và hoàn hàng được ghi riêng theo quy tắc nhóm đã thống nhất. Nếu chưa chốt cách xử lý một khoản, đánh dấu để hỏi người phụ trách.
Bạn không cần viết một trang chú thích cho mỗi con số. Hãy bắt đầu bằng bốn ý: đang đếm gì, lấy ngày nào, giữ trạng thái nào và xử lý ngoại lệ ra sao. Chỉ cần người mới đọc xong có thể lấy vài dòng mẫu rồi tính ra cùng kết quả.
Chú thích nên nằm gần bảng, không bị chôn trong một tin nhắn tháng trước. Khi xuất file hoặc chụp biểu đồ gửi đi, kiểm xem phần giải thích còn đi kèm không. Một biểu đồ có đơn vị rõ nhưng thiếu phạm vi vẫn dễ khiến người xem hiểu nhầm.
Với ví dụ của shop, câu “tháng này tăng” cũng cần nói đang tăng theo chỉ số nào. Số đơn đặt tăng trong khi số đơn đã giao giảm là chuyện có thể xảy ra. Bạn sẽ hỏi tiếp về hàng đang chờ giao, thay vì vội kết luận mọi mặt kinh doanh đều tốt lên.
Nếu nhóm thay đổi cách tính, ghi ngày bắt đầu và người xác nhận. Đừng âm thầm sửa công thức rồi dùng số mới để so với số cũ. Hai tháng có thể đang được tính theo hai quy tắc khác nhau. Khi ấy, phần thay đổi trên biểu đồ chưa chắc phản ánh thay đổi thật trong việc bán hàng.
Người phụ trách báo cáo cũng nên giữ một ví dụ đã kiểm đúng. Chẳng hạn, bảng mười đơn với đáp án cho từng chỉ số. Khi sửa công thức, chạy lại trên bảng nhỏ ấy trước. Nếu kết quả khác dự kiến, bạn biết cần xem lại trước khi gửi báo cáo chính.
Cách kiểm này cũng là một bài tập thực tế nếu bạn đang học thêm kỹ năng bảng tính ở chỗ làm. Bạn hiểu công thức đang phục vụ câu hỏi nào, thay vì chỉ học cách gõ cho hết báo lỗi.
Tách chỗ nhập và chỗ tính
Một tuần sau, Huy nhập thêm đơn vào bảng và vô tình ghi đè lên ô có công thức. Báo cáo không hiện lỗi rõ ràng, chỉ thiếu một phần tổng. Đây là kiểu sự cố khá khó chịu: nhìn bảng vẫn gọn gàng, nhưng số đã sai từ một thao tác nhỏ.
Nhóm quyết định tách phần nhập đơn khỏi phần tổng hợp. Người cập nhật biết mình cần điền cột nào. Các ô tính toán được đánh dấu rõ và bảo vệ bằng tính năng phù hợp của công cụ. Màu nền có thể giúp nhận biết, nhưng hướng dẫn vẫn phải nói cụ thể chỗ nào được sửa.
Trước khi đổi cấu trúc bảng, lưu một bản có thể khôi phục. Thử thêm đơn mới để kiểm vùng tính có nhận dòng đó không. Thử đổi trạng thái và xem báo cáo có cập nhật đúng không. Những thao tác giống công việc hằng ngày sẽ cho bạn biết bảng có còn dùng ổn.
Nếu nhiều người cùng nhập, thống nhất vài giá trị chung. “Đã giao”, “giao xong” và “hoàn tất” có thể cùng nghĩa với con người nhưng khác nhau trong điều kiện lọc. Danh sách chọn sẵn sẽ giúp giảm việc gõ mỗi người một kiểu. Các trường hợp đặc biệt nên có chỗ ghi chú riêng.
Trước giờ gửi báo cáo, dành một lượt kiểm ngắn: đúng kỳ, đúng bản, không còn bộ lọc ngoài ý muốn và vài đơn mẫu khớp. Nếu thấy số tăng giảm bất thường, tìm nguyên nhân trước khi giải thích. Đừng để một công thức sai biến thành câu chuyện kinh doanh nghe rất thuyết phục.
Lần họp sau, Mai vẫn mang ba con số tới. Nhưng mỗi số có tên và mục đích rõ ràng. Cả nhóm dành thời gian bàn đơn đang chờ giao, thay vì tranh nhau xem ô tổng của ai mới đúng.
Bình luận (0)
Chia sẻ ý kiến và trao đổi cùng mọi người về bài viết.